
Por Víctor Manuel Grimaldi Céspedes
Para comprender cómo debe fiscalizarse el uso de los recursos públicos en la República Dominicana es necesario establecer, desde el principio, una diferencia fundamental: la Contraloría General de la República ejerce el control interno del Estado, mientras la Cámara de Cuentas realiza el control externo.
Son funciones diferentes, pero complementarias.
La Contraloría trabaja dentro del sistema administrativo. Debe contribuir a prevenir errores, irregularidades, despilfarros y actos de corrupción mientras se ejecutan las operaciones públicas. La Cámara de Cuentas, como órgano constitucional superior de control externo, examina desde fuera la legalidad, regularidad, eficiencia y resultados de la gestión realizada.
En términos sencillos: la Contraloría debe ayudar a evitar que las cosas se hagan mal; la Cámara de Cuentas debe comprobar, con independencia, cómo fueron hechas y establecer las consecuencias correspondientes.
Una función que siempre estuvo presente
La legislación vigente, especialmente la Ley 10-07, coloca el énfasis en la Contraloría como órgano rector del Sistema Nacional de Control Interno. Pero el control interno no es una función nueva. Ha sido históricamente parte esencial de la razón de ser de la Contraloría, aunque anteriormente coexistiera con atribuciones contables y otras responsabilidades que después fueron transferidas o reorganizadas.
Cuando fui Contralor General de la República, desde el 5 de febrero hasta el 19 de agosto de 1996, la institución se regía fundamentalmente por la Ley 3894 de 1954, modificada por la Ley 54 de 1970. Tenía a su cargo la contabilidad general del Estado, la fiscalización del debido ingreso e inversión de los fondos públicos, el examen de las cuentas rendidas por quienes manejaban bienes estatales y la inspección contable de las oficinas correspondientes.
En 2001, la función contable pasó a la Dirección General de Contabilidad Gubernamental. Posteriormente, la Cámara de Cuentas quedó reafirmada como órgano de control externo y, mediante la Ley 10-07, la Contraloría fue definida expresamente como órgano rector del control interno. La propia historia institucional de la Contraloría explica esa evolución.
Cambió la organización jurídica, pero permaneció la esencia: proteger los recursos públicos desde el interior de la administración.
¿Qué significa control interno?
El control interno no consiste únicamente en revisar facturas, comprobar firmas o colocar sellos en los expedientes. Tampoco debe convertirse en una maquinaria burocrática que retrase innecesariamente la ejecución de los programas públicos.
Es un proceso continuo incorporado a la gestión de cada institución. Comienza desde el momento en que se planifica una operación, se identifica una necesidad, se asignan recursos y se establecen responsabilidades. Continúa durante la contratación, adquisición o ejecución del gasto y permanece hasta la evaluación de los resultados y la rendición de cuentas.
La Ley 10-07 establece que el sistema debe procurar el uso ético, eficiente, eficaz y económico de los recursos públicos; asegurar el cumplimiento de las normas; proteger los activos; garantizar la confiabilidad de la información y facilitar una rendición de cuentas transparente.
La Contraloría debe, por consiguiente:
Dictar normas básicas de control interno.
Evaluar la eficacia de los controles aplicados por las instituciones.
Supervisar las Unidades de Auditoría Interna.
Examinar la legalidad y confiabilidad de las operaciones.
Identificar riesgos antes de que produzcan daños.
Recomendar medidas correctivas.
Investigar administrativamente las irregularidades.
Remitir al Ministerio Público los casos que presenten indicios penales.
Promover la capacitación técnica y la integridad de los servidores públicos.
El primer responsable del control interno de una institución no es el auditor, sino su máxima autoridad. Cada funcionario responde también por las operaciones colocadas bajo su cuidado. La Contraloría dirige, norma, supervisa y evalúa ese sistema.
Controlar no es paralizar
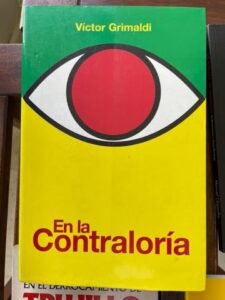
En mi libro En la Contraloría, publicado en 1999, sostuve que era necesario reordenar, institucionalizar y fortalecer el Estado, haciendo transparentes sus actividades administrativas y financieras. Los controles debían existir no para obstaculizar, sino para agilizar y hacer eficientes los procesos.
Un control que solo produce papeles y retrasos no protege necesariamente al Estado. Puede existir un expediente aparentemente completo y, detrás de él, una operación inútil, sobrevaluada o fraudulenta.
La Contraloría debe comprobar no solamente que exista una factura, sino también que la adquisición fuera necesaria, que el precio resultara razonable, que el bien fuese recibido, que el servicio se prestara y que la operación contribuyera a los objetivos institucionales.
Debe evaluar legalidad, pero también economía, eficiencia y eficacia.
Durante mi gestión propusimos programas para detectar transacciones erróneas o ilegales, evaluamos auditorías pendientes, impulsamos investigaciones especiales y planteamos la creación de subsistemas contables para los bienes, los activos fijos y la deuda pública. También promovimos un inventario del patrimonio del Estado.
Un Estado que desconoce exactamente qué posee, cuánto debe y cómo administra sus bienes no puede proteger adecuadamente el patrimonio de la nación.
El control externo de la Cámara de Cuentas
La Cámara de Cuentas ocupa el segundo gran espacio del sistema: el control externo.
La Ley 18-24 la define como órgano constitucional superior, colegiado y externo de control fiscal, con autonomía técnica, administrativa, operativa y presupuestaria. Le corresponde examinar las cuentas generales y particulares de la República, auditar la ejecución presupuestaria, fiscalizar el patrimonio estatal, practicar auditorías financieras, de gestión, forenses, informáticas e integrales e investigar denuncias fundamentadas sobre posibles daños al patrimonio público. Ley 18-24 de la Cámara de Cuentas
La Cámara de Cuentas debe verificar desde una posición independiente:
Si los ingresos fueron recaudados legalmente.
Si los gastos se ajustaron al presupuesto.
Si las contrataciones cumplieron las normas.
Si los recursos llegaron a sus destinatarios.
Si los bienes públicos fueron protegidos.
Si los programas alcanzaron sus objetivos.
Si existen responsabilidades administrativas, civiles o penales.
Si las instituciones cumplieron las recomendaciones formuladas.
La Cámara no sustituye a la Contraloría. Tampoco la Contraloría reemplaza a la Cámara. El sistema necesita ambas miradas: una vigilancia interna, permanente y preventiva, y una fiscalización externa, independiente y posterior.
El esfuerzo de la actual Cámara de Cuentas
Debe ponerse de relieve el trabajo que viene desarrollando el actual Pleno de la Cámara de Cuentas, presidido por la doctora Emma Polanco Melo.
La institución ha emprendido un esfuerzo apreciable por reducir el rezago histórico de auditorías, reorganizar sus procesos, fortalecer su personal técnico, aplicar metodologías basadas en riesgos y análisis de datos y publicar oportunamente los informes.
Entre 2025 y junio de 2026 fueron aprobados y publicados 106 informes de auditoría, se incorporaron 82 nuevos auditores mediante concurso público y el Plan Anual de Auditoría de 2025 alcanzó una ejecución del 91 %. Para julio de 2026, la cantidad de informes publicados había aumentado a 110. También se informó que más de 200 auditorías se encontraban en diferentes etapas del proceso. Balance presentado por la Cámara de Cuentas
Este empeño merece ser reconocido. Una Cámara de Cuentas eficiente, técnica, independiente y oportuna es indispensable para la democracia. Una auditoría publicada muchos años después puede conservar valor histórico o jurídico, pero pierde buena parte de su capacidad preventiva y correctiva.
Dos controles, una sola responsabilidad
La Contraloría y la Cámara de Cuentas deben coordinarse sin confundirse ni duplicarse. La primera fortalece el control dentro de la administración; la segunda evalúa externamente tanto la gestión pública como la eficacia de ese mismo control interno.
Ninguna de las dos debe ser instrumento de persecución política ni mecanismo de protección para funcionarios o partidos. Ambas están obligadas a trabajar con objetividad, competencia profesional y respeto al debido proceso.
La finalidad superior no es solamente descubrir cómo desapareció el dinero público. Es construir un sistema que dificulte su pérdida, su malgasto o su apropiación ilícita.
Esa fue la concepción que defendí cuando ejercí como Contralor General en 1996 y que posteriormente expuse en En la Contraloría. Hoy la legislación la formula con mayor precisión: Contraloría para el control interno; Cámara de Cuentas para el control externo.
Dos instituciones distintas, dos niveles de fiscalización y una sola obligación ante el pueblo dominicano: proteger con honradez y eficiencia el patrimonio de todos.



About The Author